Ratgeber
Einzelunternehmen in GmbH umwandeln: mit Holding steuergünstig verkaufen
Einzelunternehmen in eine GmbH mit Holding umwandeln: steuerneutral nach § 20 UmwStG, Sperrfrist von sieben Jahren und ein Rechenbeispiel, was beim Verkauf übrig bleibt.
Kurz erklärt: Wer sein Einzelunternehmen in eine GmbH einbringt und die Anteile über eine eigene Holding hält, zahlt beim späteren Verkauf nur einen Bruchteil der Steuer, die beim Verkauf des Einzelunternehmens anfällt. Die Umwandlung ist steuerneutral möglich, setzt aber eine Sperrfrist von sieben Jahren in Gang. Wer verkaufen will, sollte deshalb früh umwandeln.
- Die Einbringung in eine GmbH zu Buchwerten ist nach § 20 UmwStG ohne Aufdeckung stiller Reserven möglich und kann bis zu acht Monate zurückbezogen werden.
- Verkauft die Holding später die GmbH-Anteile, bleiben 95 Prozent des Gewinns steuerfrei (§ 8b KStG). Beim Einzelunternehmen wird der volle Gewinn mit dem persönlichen Steuersatz belastet.
- Wird innerhalb von sieben Jahren nach der Einbringung verkauft, wird ein Teil des Wertes nachversteuert (§ 22 UmwStG). Für jedes volle Jahr sinkt dieser Teil um ein Siebtel.
Warum fragen gerade so viele Unternehmer nach der Umwandlung?
In den letzten Monaten erreichen uns deutlich mehr Anfragen von Einzelunternehmern, die über eine GmbH nachdenken. Zwei Gründe tauchen dabei immer wieder auf. Erstens sinkt die Körperschaftsteuer schrittweise von 15 Prozent auf 10 Prozent im Jahr 2032. Die GmbH wird dadurch für laufende Gewinne jedes Jahr günstiger. Zweitens denken viele Inhaber erfolgreicher Betriebe über einen Verkauf in einigen Jahren nach. Wer erst kurz vor dem Verkauf umwandelt, verliert den größten Teil des Vorteils, weil die Sperrfrist erst mit der Einbringung beginnt.
Wir zeigen auf dieser Seite an einem erfundenen Beispiel, der Musterfirma, wie sich die Umwandlung rechnet. Die Zahlen sind gerundet und ersetzen keine Berechnung für Ihren Betrieb.
Wie sieht die Struktur nach der Umwandlung aus?
Heute gehört Ihnen der Betrieb unmittelbar. Nach der Umwandlung führt eine GmbH das Geschäft fort. Ihre Anteile halten Sie nicht selbst, sondern über eine Holding-GmbH, die Ihnen zu 100 Prozent gehört. Zwischen Ihnen und dem Betrieb liegt damit eine zusätzliche Gesellschaft, in der Gewinne und ein späterer Verkaufserlös weitgehend steuerfrei ankommen.
- Einzelunternehmen Inhaber und Betrieb sind steuerlich eins. Jeder Gewinn und jeder Verkaufserlös landet in Ihrer Einkommensteuer.
- GmbH Sie halten die Anteile persönlich. Beim Verkauf gilt das Teileinkünfteverfahren, 60 Prozent des Gewinns werden versteuert (§ 3 Nr. 40 und § 17 EStG).
- GmbH mit Holding Die Holding hält die Anteile. Beim Verkauf sind 5 Prozent des Gewinns steuerpflichtig, der Rest bleibt steuerfrei (§ 8b Abs. 2 und 3 KStG).
Wie läuft die Umwandlung Schritt für Schritt ab?
- Zuerst wird die Holding-GmbH gegründet, in der Regel als einfache Bargründung beim Notar.
- Dann wird das Einzelunternehmen mit allen wesentlichen Betriebsgrundlagen zu Buchwerten in eine GmbH eingebracht, deren Anteile am Ende die Holding hält. Die genaue Reihenfolge stimmen wir mit dem Notar ab, damit die Buchwertfortführung gesichert ist.
- Sie werden Geschäftsführer der neuen GmbH und erhalten ein im Voraus schriftlich vereinbartes, angemessenes Gehalt.
- Ermitteln Sie Ihren Gewinn bisher per Einnahmenüberschussrechnung, wird zum Stichtag eine Bilanz aufgestellt.
Die Einbringung darf bis zu acht Monate zurückbezogen werden (§ 20 Abs. 6 UmwStG). Für einen Stichtag 1. Januar muss die Anmeldung zum Handelsregister also spätestens Ende August desselben Jahres erfolgen. Die Zeit sollte man trotzdem nicht ausreizen, weil Verträge, Bewertung und Bilanz vorbereitet werden müssen.
Rechenbeispiel: Was bleibt beim Verkauf der Musterfirma übrig?
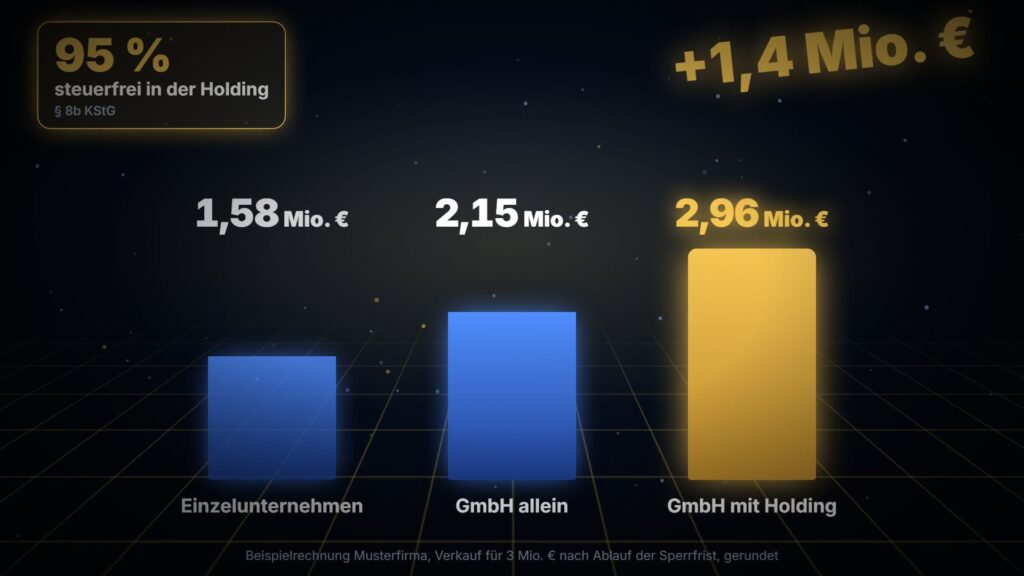
Die Musterfirma ist ein Einzelunternehmen mit einem Gewinn von rund 200.000 Euro im Jahr. Der Inhaber möchte sie in einigen Jahren für 3 Millionen Euro verkaufen. Vereinfachend unterstellen wir, dass der Buchwert des Betriebs kaum ins Gewicht fällt und der Inhaber verheiratet ist und keine Kirchensteuer zahlt. Gerechnet wird mit dem Spitzensteuersatz, dem Körperschaftsteuersatz ab 2032 und einem Gewerbesteuer-Hebesatz von 400 Prozent.
| Verkauf für 3 Mio. Euro | Steuer | Es bleiben |
|---|---|---|
| Einzelunternehmen | rund 1,42 Mio. Euro | rund 1,58 Mio. Euro |
| GmbH, Anteile persönlich | rund 0,85 Mio. Euro | rund 2,15 Mio. Euro |
| GmbH mit Holding | rund 0,04 Mio. Euro | rund 2,96 Mio. Euro |
Verkauf nach Ablauf der Sperrfrist von sieben Jahren, Werte gerundet.
Über die Holding bleiben im Beispiel rund 1,4 Millionen Euro mehr als beim Verkauf des Einzelunternehmens. Der Betrag liegt allerdings zunächst in der Holding. Einkommensteuer fällt erst an, wenn Sie Geld privat entnehmen. Würde der gesamte Erlös sofort an Sie ausgeschüttet, kämen rund 26,4 Prozent Abgeltungsteuer hinzu, und es blieben etwa 2,18 Millionen Euro, also kaum mehr als bei persönlich gehaltenen Anteilen. Die Holding spielt ihren Vorteil deshalb vor allem aus, wenn das Kapital weiter arbeiten soll, etwa in neuen Beteiligungen, Immobilien oder Wertpapieren, oder wenn die Entnahme über viele Jahre verteilt wird.
Sperrfrist § 22 UmwStG: Was passiert bei einem frühen Verkauf?
Werden die Anteile innerhalb von sieben Jahren nach der Einbringung verkauft, holt das Finanzamt die Besteuerung teilweise nach. Versteuert wird der Wert, den der Betrieb am Tag der Einbringung über dem Buchwert hatte, so als hätten Sie das Einzelunternehmen damals verkauft. Für jedes volle Jahr seit der Einbringung sinkt dieser Betrag um ein Siebtel. Ein Verkauf nach vier vollen Jahren führt also dazu, dass noch drei Siebtel nachversteuert werden.
Wichtig ist: Nachversteuert wird nur der Wert zum Zeitpunkt der Einbringung. Was der Betrieb danach an Wert gewinnt, ist von Anfang an begünstigt. Je früher umgewandelt wird, solange der Betrieb noch weniger wert ist, desto größer fällt der Vorteil aus. Wird die Holding erst später dazwischengeschaltet, beginnt für diesen Schritt eine neue Sperrfrist (§ 22 Abs. 2 UmwStG). Deshalb empfehlen wir, die Holding von Anfang an mit einzuplanen.
Lohnt sich die GmbH schon vor dem Verkauf?
Bei der Musterfirma ja, solange die Gewinne im Unternehmen bleiben. Als Einzelunternehmer zahlt der Inhaber auf 200.000 Euro Gewinn rund 62.000 Euro Steuern. In der GmbH erhält er ein Geschäftsführergehalt von 90.000 Euro, das die GmbH als Betriebsausgabe abzieht. Der restliche Gewinn wird mit Körperschaftsteuer, Solidaritätszuschlag und Gewerbesteuer belastet, bei einem Hebesatz von 400 Prozent heute mit rund 29,8 Prozent und ab 2032 mit rund 24,6 Prozent.
| Jahr | Steuern Einzelunternehmen | Steuern GmbH und Gehalt | Ersparnis |
|---|---|---|---|
| 2027 | rund 61.700 Euro | rund 50.100 Euro | rund 11.700 Euro |
| 2029 | rund 61.700 Euro | rund 47.700 Euro | rund 14.000 Euro |
| ab 2032 | rund 61.700 Euro | rund 44.300 Euro | rund 17.500 Euro |
Gleichbleibender Gewinn von 200.000 Euro, Gehalt 90.000 Euro, Zusammenveranlagung, ohne Kirchensteuer und Vorsorgeaufwendungen.
Die Ersparnis gilt nur, solange die Gewinne in der GmbH oder in der Holding bleiben. Schüttet die GmbH alles laufend an den Inhaber privat aus, kommt Abgeltungsteuer hinzu, und die Gesamtbelastung liegt über der des Einzelunternehmens. Gewinne, die an die Holding fließen, sind dort zu 95 Prozent steuerfrei und bei einer Beteiligung von mindestens 15 Prozent auch von der Gewerbesteuer befreit (§ 8b KStG, § 9 Nr. 2a GewStG).
Welche Gehaltsbausteine stehen Ihnen als Geschäftsführer offen?
Als Einzelunternehmer können Sie für sich selbst keine steuerfreien Arbeitgeberleistungen nutzen. Als Geschäftsführer Ihrer GmbH stehen sie Ihnen offen wie jedem anderen Mitarbeiter, sofern sie im Geschäftsführervertrag vorab und angemessen vereinbart sind:
- betriebliche Altersversorgung über Direktversicherung oder Pensionskasse (§ 3 Nr. 63 EStG) sowie eine Pensionszusage
- Firmenwagen mit pauschaler Versteuerung der Privatnutzung, bei Elektrofahrzeugen begünstigt
- Sachbezüge bis 50 Euro im Monat, Gesundheitsförderung und Kinderbetreuungszuschüsse
- Diensthandy, Laptop und Dienstfahrrad (§ 3 Nr. 45 und Nr. 37 EStG)
Leistungen, die nachträglich oder in unangemessener Höhe gewährt werden, behandelt das Finanzamt als verdeckte Gewinnausschüttung.
Worauf muss man bei der Umwandlung achten?
- Alle wesentlichen Betriebsgrundlagen mitnehmen Kundenstamm, Marken, Domains, Software, Maschinen und Einrichtung gehören in die GmbH. Bleibt ein wesentlicher Wert zurück, etwa eine betrieblich genutzte Immobilie, ist die Einbringung nicht steuerneutral.
- Übergangsgewinn beim Wechsel zur Bilanz Offene Forderungen erhöhen, offene Verbindlichkeiten und Rückstellungen mindern den Gewinn. Der Saldo wird einmalig versteuert.
- Verträge übertragen Kunden-, Miet-, Leasing- und Softwareverträge gehen nicht automatisch über und brauchen teils die Zustimmung des Vertragspartners. Arbeitsverhältnisse gehen kraft Gesetzes über (§ 613a BGB).
- Sozialversicherung Als alleiniger Gesellschafter-Geschäftsführer sind Sie in der Regel nicht sozialversicherungspflichtig und sorgen für Kranken- und Altersvorsorge selbst.
- Laufende Kosten Mit Holding und GmbH entstehen zwei Gesellschaften mit eigenen Jahresabschlüssen, Steuererklärungen und Offenlegungspflichten.
Mehr zur Holding selbst lesen Sie in unserem Ratgeber Holding GmbH gründen, zum Verkauf und zur Nachfolge unter GmbH-Anteile verkaufen.
Wann lohnt sich ein Gespräch mit uns?
Ein Gespräch lohnt sich, wenn Ihr Einzelunternehmen dauerhaft sechsstellige Gewinne erzielt, wenn Sie über einen Verkauf oder eine Nachfolge in den nächsten Jahren nachdenken oder wenn Sie Gewinne im Unternehmen ansparen und anlegen möchten. Wir rechnen Ihre Zahlen durch, vergleichen Einzelunternehmen, GmbH und GmbH mit Holding und begleiten die Umwandlung gemeinsam mit dem Notar. Zur Gestaltungsberatung
Häufige Fragen zur Umwandlung in eine GmbH
Kann ich mein Einzelunternehmen steuerfrei in eine GmbH umwandeln?
Ja. Nach § 20 UmwStG kann das Einzelunternehmen zu Buchwerten eingebracht werden, sodass keine stillen Reserven aufgedeckt werden. Voraussetzung ist, dass alle wesentlichen Betriebsgrundlagen mit übertragen werden.
Wie lange gilt die Sperrfrist nach der Umwandlung?
Sieben Jahre ab dem Einbringungsstichtag (§ 22 UmwStG). Bei einem früheren Verkauf wird der Wert zum Einbringungszeitpunkt anteilig nachversteuert, für jedes volle Jahr ein Siebtel weniger.
Kann die Umwandlung rückwirkend erfolgen?
Ja, bis zu acht Monate (§ 20 Abs. 6 UmwStG). Für den Stichtag 1. Januar muss die Anmeldung zum Handelsregister bis Ende August erfolgen.
Brauche ich wirklich eine Holding?
Nicht in jedem Fall. Die Holding lohnt sich vor allem, wenn ein Verkauf geplant ist oder Gewinne im Unternehmen angespart und investiert werden sollen. Wer jeden Gewinn privat benötigt, hat von ihr wenig. Soll sie kommen, dann am besten gleich bei der Umwandlung, weil ein späterer Einbau eine neue Sperrfrist auslöst.
Ab welchem Gewinn lohnt sich die GmbH?
Eine feste Grenze gibt es nicht. Entscheidend sind Gewinnhöhe, Privatbedarf, Hebesatz und Verkaufspläne. Bei Gewinnen im sechsstelligen Bereich, die nicht vollständig privat entnommen werden, rechnet sich die GmbH häufig. Wir prüfen das für Ihren Betrieb mit Ihren echten Zahlen.